


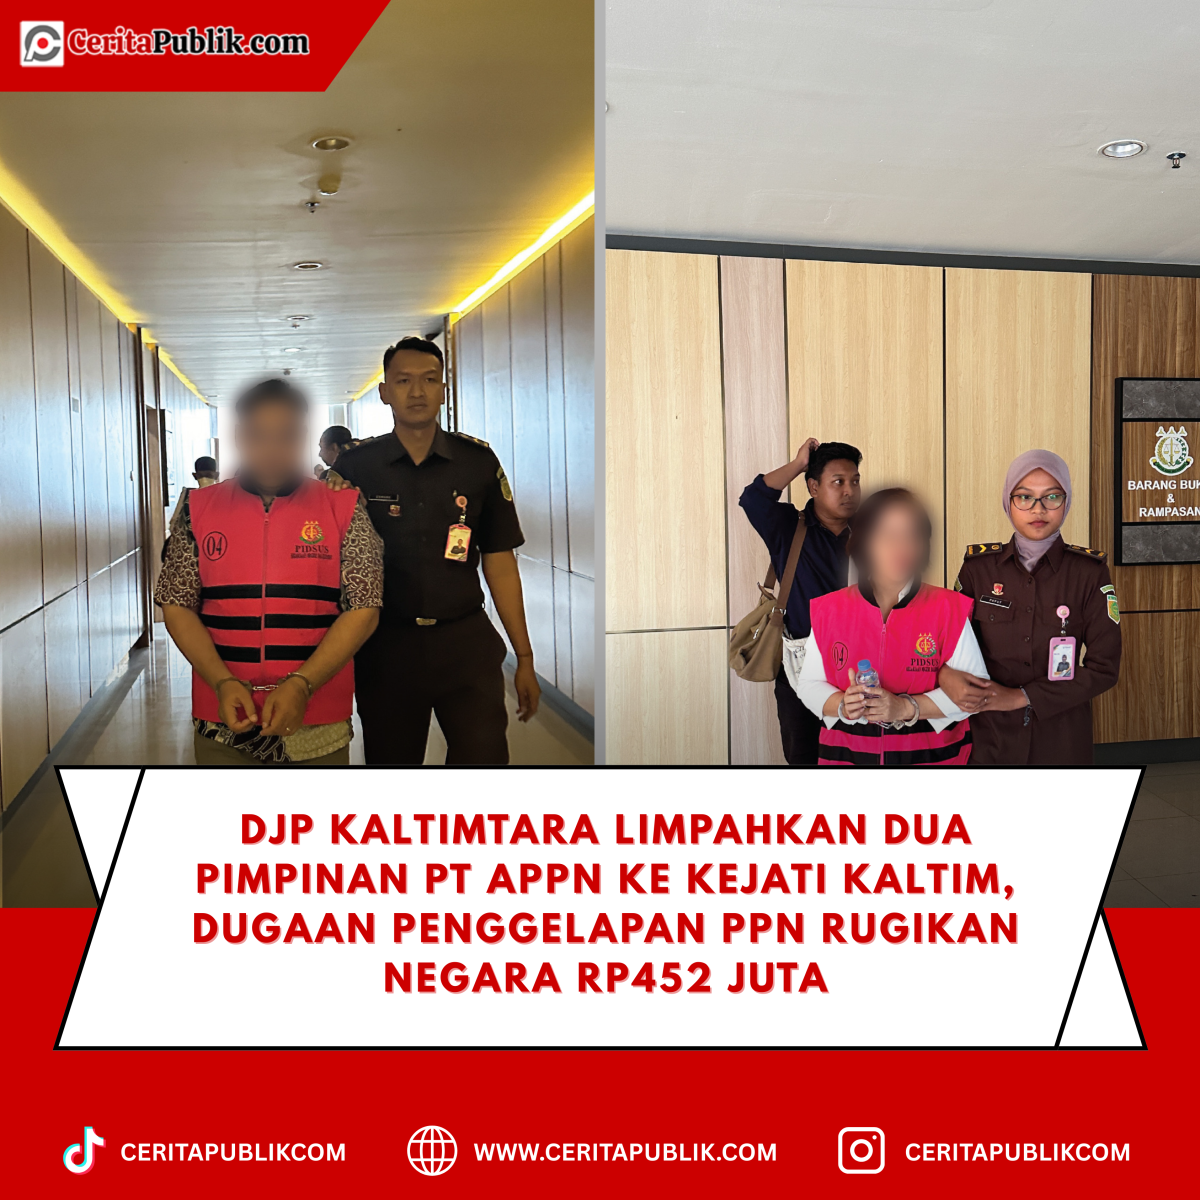
Balikpapan, 15 Desember 2025 – Kantor Wilayah Direktorat Jenderal Pajak Kalimantan Timur dan Utara (Kanwil DJP Kaltimtara) bersama Kepolisian Daerah Kalimantan Timur, Kejaksaan Tinggi Kalimantan Timur, serta Kejaksaan Negeri Balikpapan memperkuat sinergi dalam penegakan hukum di bidang perpajakan.
Pada 15 Desember 2025, Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Kaltimtara melaksanakan pelimpahan tahap II berupa tersangka dan barang bukti perkara dugaan tindak pidana perpajakan kepada Kejaksaan Tinggi Kalimantan Timur di Kejaksaan Negeri Balikpapan. Proses tersebut turut melibatkan Tim Koordinasi dan Pengawasan (Korwas) Direktorat Reserse Kriminal Khusus Polda Kalimantan Timur.
Hasil penyidikan mengungkap bahwa GN dan TP, masing-masing selaku Direktur Utama dan Komisaris PT APPN, diduga kuat telah melakukan pelanggaran perpajakan. Keduanya dianggap dengan sengaja tidak menyampaikan Surat Pemberitahuan (SPT) Masa Pajak Pertambahan Nilai (PPN) serta menyampaikan SPT Masa PPN yang isinya tidak benar atau tidak lengkap.

Perbuatan tersebut berpotensi menimbulkan kerugian pada pendapatan negara sebagaimana diatur dalam Pasal 39 ayat (1) huruf c dan Pasal 39 ayat (1) huruf d Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Dugaan tindak pidana ini terjadi dalam rentang waktu Januari 2019 hingga Desember 2020. Dalam periode tersebut, PT APPN melakukan penyerahan Tandan Buah Segar (TBS) kepada PT HSS pada masa pajak Februari–Maret 2019 dan Februari–September 2020. Selain itu, PT APPN juga memberikan jasa angkutan material batu belah dari tambang Quarry milik PT LMS pada masa pajak April 2019.
Atas transaksi tersebut, PT APPN menerbitkan faktur pajak dan memungut PPN dari lawan transaksi. Meski Kantor Pelayanan Pajak Pratama Penajam telah melakukan pengawasan secara persuasif melalui imbauan dan konseling, PT APPN tetap tidak melaporkan beberapa masa SPT Masa PPN. Kondisi ini akhirnya berlanjut ke tahap penegakan hukum melalui pemeriksaan bukti permulaan.
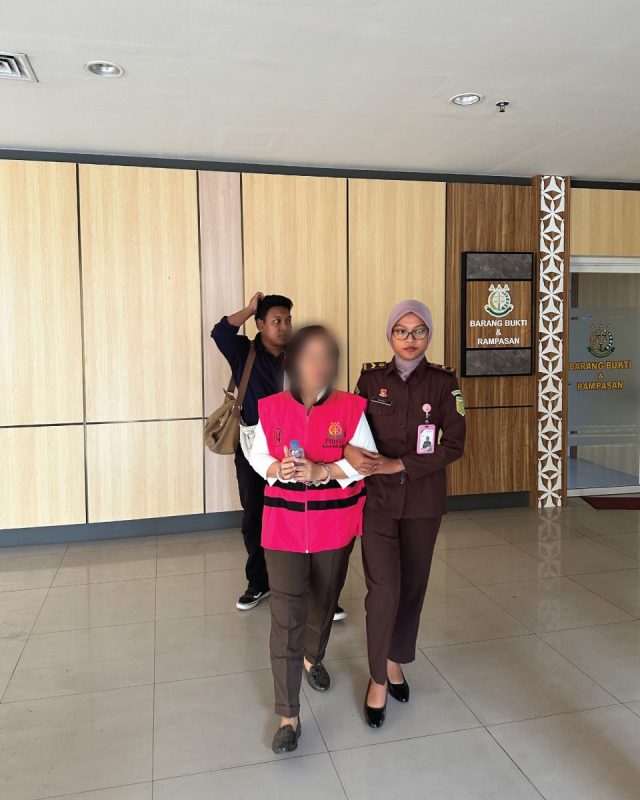
Atas perbuatan tersebut, kedua tersangka terancam pidana penjara paling singkat 6 bulan dan paling lama 6 tahun serta denda minimal 2 kali dan maksimal 4 kali jumlah pajak terutang yang tidak atau kurang dibayar. Ketentuan ini mencerminkan penerapan pidana kumulatif yang tegas dalam penanganan kejahatan perpajakan.
Dalam rangka pemulihan kerugian negara (asset recovery), Penyidik DJP telah melakukan pemblokiran aset sesuai Pasal 39 ayat (1) KUHAP dan Pasal 44 ayat (2) huruf j UU KUP sebagaimana diubah dalam UU HPP. Langkah tersebut memungkinkan jaksa eksekutor melakukan penyitaan dan eksekusi aset untuk menutup kerugian negara sesuai putusan pengadilan.
Akibat perbuatan GN dan TP, negara diperkirakan mengalami kerugian dari sektor perpajakan sekurang-kurangnya sebesar Rp452.806.401 (empat ratus lima puluh dua juta delapan ratus enam ribu empat ratus satu rupiah).
Direktorat Jenderal Pajak menegaskan komitmennya untuk terus menindak tegas pelaku tindak pidana perpajakan guna memberikan efek jera bagi pelaku serta efek gentar bagi pihak lain yang berpotensi melakukan pelanggaran serupa.


